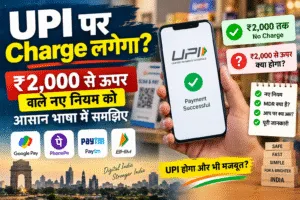
UPI पर Charge लगेगा? ₹2,000 से ऊपर के नए नियम की पूरी जानकारी
UPI Charge 2026: ₹2,000 तक के UPI payments को सरकार ने charge-free protection दी है। जानिए ₹2,000 से ऊपर के transactions पर future में MDR क्यों लगाया जा सकता है और इसका आम UPI users पर क्या असर होगा।
UPI पर Charge लगेगा? ₹2,000 से ऊपर वाले नए नियम को आसान भाषा में समझिए
UPI Charge News 2026: क्या अब ₹2,000 से ज्यादा का UPI Payment करने पर पैसे देने पड़ेंगे? इस सवाल ने इन दिनों करोड़ों UPI users के बीच चर्चा पैदा कर दी है। सरकार ने 14 सितंबर 2026 को UPI और digital payments से जुड़े नियमों को लेकर एक महत्वपूर्ण notification जारी किया है।
लेकिन घबराने की जरूरत नहीं है।
अभी UPI payment पर कोई नया charge शुरू नहीं हुआ है। हां, ₹2,000 से ज्यादा के कुछ UPI transactions पर भविष्य में Merchant Discount Rate यानी MDR लागू होने की संभावना जरूर खुल गई है। (Reuters)
आइए आसान भाषा में समझते हैं कि आखिर नया नियम क्या है और आम आदमी पर इसका क्या असर पड़ेगा।
सबसे पहले जानिए—नया नियम क्या है?
14 सितंबर 2026 को वित्त मंत्रालय के Department of Financial Services ने Payment and Settlement Systems Act, 2007 की Section 10A के तहत एक notification जारी किया।
इस notification में दो payment modes को स्पष्ट रूप से charge-free protection दी गई है:
- RuPay-powered Debit Card
- ₹2,000 तक के UPI Transactions
Notification के अनुसार इन specified payment modes के लिए bank या payment system provider payer या receiver से direct या indirect charge नहीं लगा सकता। (The Statesman)
यानी अगर आप किसी दुकान पर ₹500, ₹1,000 या ₹2,000 तक का UPI payment करते हैं, तो इस payment पर bank/system provider द्वारा charge लगाने की अनुमति नहीं है।
तो क्या ₹2,000 से ऊपर UPI पर Charge लगेगा?
अभी नहीं।
यही इस पूरे मामले की सबसे महत्वपूर्ण बात है।
नई notification ने यह नहीं कहा है कि:
“₹2,000 से ज्यादा UPI payment पर इतना प्रतिशत charge लगेगा।”
ऐसा कोई rate अभी तय नहीं किया गया है।
असल में हुआ यह है कि ₹2,000 तक के UPI transactions को स्पष्ट रूप से charge-free category में रखा गया है, जबकि ₹2,000 से ऊपर के transactions को इस particular statutory protection में शामिल नहीं किया गया।
इसका मतलब है कि भविष्य में कुछ बड़े merchant transactions पर MDR लगाया जा सकता है, लेकिन उसके लिए अलग framework/decision की आवश्यकता होगी। (Moneylife)
MDR क्या होता है?
यहां एक शब्द बार-बार सामने आ रहा है—MDR।
MDR का पूरा नाम है:
Merchant Discount Rate
सरल भाषा में MDR वह fee है जो payment processing ecosystem में merchant/business side पर लग सकती है।
उदाहरण के लिए मान लीजिए भविष्य में किसी बड़े merchant के ₹10,000 के UPI transaction पर 0.20% MDR लागू होता है।
तो:
₹10,000 × 0.20% = ₹20
यह ₹20 merchant-side payment processing cost हो सकता है।
लेकिन ध्यान रखें:
यह केवल उदाहरण है। ₹2,000 से ऊपर UPI के लिए अभी कोई final MDR rate घोषित नहीं किया गया है।
क्या आम आदमी को UPI payment करने पर charge देना पड़ेगा?
फिलहाल नहीं।
सरकार ने पहले भी स्पष्ट किया था कि UPI users से transaction charge लेने का उद्देश्य नहीं है और Person-to-Person यानी P2P transactions free रहेंगे।
अगस्त 2026 में सरकार ने कहा था कि यदि भविष्य में MDR लागू होता है तो वह सीमित merchant transactions और एक निर्धारित threshold के ऊपर लागू किया जाएगा, जबकि आम users के लिए UPI free रखने की नीति जारी रहेगी। (Press Information Bureau)
इसलिए:
आप → दोस्त को ₹5,000 भेजते हैं
या
आप → परिवार के सदस्य को ₹10,000 भेजते हैं
तो इसे देखकर यह नहीं मान लेना चाहिए कि अब आपको UPI fee देनी होगी।
फिर ₹2,000 की बात इतनी महत्वपूर्ण क्यों है?
क्योंकि सरकार ने पहली बार नए framework में ₹2,000 की स्पष्ट सीमा दिखाई है।
पहले Payment and Settlement Systems Act में electronic payments के लिए व्यापक no-charge protection थी। 2026 में कानून में बदलाव करके सरकार ने यह व्यवस्था की कि Central Government notification के जरिए यह तय कर सकती है कि किन electronic payment modes को charge protection मिलेगी।
इसके बाद 14 सितंबर की notification में UPI transactions up to ₹2,000 को specify किया गया। (Reuters)
यही बदलाव भविष्य में बड़े merchant transactions पर MDR की संभावना का रास्ता खोलता है।
क्या हर ₹2,000 से ऊपर के UPI payment पर charge लगेगा?
नहीं। यह कहना अभी गलत होगा।
मान लीजिए आपने:
- ₹2,500 का electricity bill UPI से दिया
- ₹5,000 किसी shop पर दिए
- ₹10,000 online shopping में दिए
- ₹50,000 किसी merchant को दिए
तो इसका यह मतलब नहीं है कि इन सभी payments पर आज से कोई fixed UPI fee लग गई है।
अभी कोई universal charge लागू नहीं हुआ है।
भविष्य में अगर MDR लागू किया जाता है तो यह संभवतः selected merchant transactions के लिए framework के अनुसार होगा। सरकार ने पहले भी कहा है कि MDR blanket तरीके से सभी transactions पर नहीं लगाया जाएगा। (Press Information Bureau)
एक आसान उदाहरण से समझिए
मान लीजिए आप एक दुकान पर जाते हैं।
Situation 1: ₹800 का सामान
आप UPI से ₹800 pay करते हैं।
Charge: ❌ नहीं
Situation 2: ₹2,000 का सामान
आप UPI से ₹2,000 pay करते हैं।
Charge: ❌ नहीं
यह transaction government notification की protected category में है। (The Economic Times)
Situation 3: ₹5,000 का सामान
आप UPI से ₹5,000 pay करते हैं।
Charge: अभी ❌ नहीं।
लेकिन ₹5,000 वाला transaction ₹2,000 की protected limit से बाहर है, इसलिए भविष्य में selected merchant transactions पर MDR की संभावना हो सकती है।
अभी final charge rate नहीं है।
क्या UPI फिर से महंगा होने वाला है?
यह कहना भी जल्दबाजी होगी।
भारत सरकार UPI को आम लोगों के लिए affordable और accessible digital payment system बनाए रखने की बात कर चुकी है।
अगस्त में PIB ने कहा था कि UPI users के लिए transaction charges नहीं होंगे और भविष्य में MDR यदि लागू किया जाता है तो वह सीमित merchant transactions पर nominal rate पर होगा। (Press Information Bureau)
इसका उद्देश्य UPI को बंद या महंगा करना नहीं बल्कि इतने बड़े payment ecosystem को financially sustainable बनाना है।
सरकार UPI पर MDR के बारे में क्यों सोच रही है?
UPI का इस्तेमाल पिछले कुछ वर्षों में बहुत तेजी से बढ़ा है।
सरकारी आंकड़ों के अनुसार जुलाई 2026 में UPI ने लगभग 2,366 करोड़ transactions process किए, जिनकी कुल value करीब ₹29.9 लाख करोड़ थी। (Press Information Bureau)
इतने विशाल payment infrastructure को चलाने के लिए:
- cybersecurity
- fraud prevention
- server infrastructure
- payment processing
- technology upgrades
- customer support
- network reliability
पर लगातार खर्च होता है।
सरकार ने भी कहा है कि UPI ecosystem को लंबे समय तक मजबूत और sustainable बनाए रखने के लिए एक balanced revenue model की जरूरत हो सकती है। (Press Information Bureau)
सबसे ज्यादा असर किस पर पड़ सकता है?
अगर भविष्य में MDR लागू होता है तो इसका असर मुख्य रूप से बड़े merchants और high-value merchant transactions पर पड़ने की संभावना है।
उदाहरण के तौर पर:
- बड़े e-commerce platforms
- बड़े retail chains
- बड़े online merchants
- high-value commercial payments
हालांकि final categories और rates अभी तय नहीं हैं।
एक महत्वपूर्ण आंकड़ा यह है कि 2025-26 में Person-to-Merchant UPI transactions में ₹2,000 से ऊपर वाले transactions सिर्फ लगभग 4% थे, लेकिन transaction value के हिसाब से वे लगभग दो-तिहाई value का हिस्सा थे। (The Indian Express)
यही वजह है कि ₹2,000 से ऊपर वाले transactions पर policy makers का ध्यान है।
क्या Paytm, PhonePe और Google Pay पर भी इसका असर होगा?
संभावित रूप से payment ecosystem पर इसका असर पड़ सकता है, लेकिन इसका मतलब यह नहीं है कि इन apps को इस्तेमाल करने पर users से सीधे charge लिया जाएगा।
असल मुद्दा payment processing और merchant-side economics का है।
अगर भविष्य में MDR लागू होता है तो payment companies, banks और merchants के बीच fee structure में बदलाव हो सकता है।
लेकिन अभी यह कहना गलत होगा कि:
“PhonePe पर ₹2,000 से ज्यादा payment करने पर ₹X charge लगेगा।”
ऐसा कोई final rate अभी घोषित नहीं किया गया है।
क्या UPI बंद या कम free होने वाला है?
नहीं।
UPI भारत के digital payment ecosystem का एक महत्वपूर्ण हिस्सा बन चुका है।
भारत में UPI अब सिर्फ domestic payment system नहीं रहा। सितंबर 2026 तक UPI 11 देशों में operational है और अगस्त 2026 में इसने करीब 24.51 billion transactions process किए। (Reuters)
सरकार का लक्ष्य इसे और international markets तक ले जाना भी है।
इसलिए UPI को खत्म करना या आम users के लिए अचानक paid service बनाना इस policy का उद्देश्य नहीं है।
₹2,000 वाले नए UPI Rule को एक लाइन में समझें
अगर पूरी खबर को सिर्फ 5 points में समझना हो तो:
✅ ₹2,000 तक UPI payment पर charge नहीं लगाया जा सकता।
✅ अभी ₹2,000 से ऊपर UPI payment पर भी कोई नया charge लागू नहीं हुआ है।
✅ ₹2,000 से ऊपर के कुछ merchant transactions पर भविष्य में MDR की संभावना खुली है।
✅ P2P यानी व्यक्ति से व्यक्ति UPI transfers को free रखने की बात सरकार ने स्पष्ट की है।
✅ भविष्य में charge लागू करने के लिए अलग framework/rate तय करना होगा।
Conclusion: UPI Users को अभी क्या करना चाहिए?
इस खबर के बाद social media पर कई तरह के messages और headlines देखने को मिल सकते हैं—जैसे “अब UPI पर charge लगेगा”, “₹2,000 के ऊपर UPI बंद” या “हर UPI transaction पर fee लगेगी।”
इनमें से कई बातें भ्रामक हो सकती हैं।
15 सितंबर 2026 तक की स्थिति यह है कि UPI अभी भी आम users के लिए free है। सरकार की 14 सितंबर की notification ने ₹2,000 तक के UPI payments को स्पष्ट charge-free protection दी है। ₹2,000 से ऊपर के transactions के लिए future MDR की संभावना जरूर बनी है, लेकिन कोई final charge rate या universal fee अभी लागू नहीं हुई है। (The Statesman)
इसलिए अगर आप आज ₹500, ₹1,000 या ₹2,000 का UPI payment कर रहे हैं, तो आपको किसी नए UPI transaction charge की चिंता करने की जरूरत नहीं है।
असल कहानी “UPI पर charge लग गया” नहीं, बल्कि “₹2,000 से ऊपर के कुछ बड़े merchant transactions पर future में charge लगाने का रास्ता खुल गया” है।